Подсолнечник дешевеет, экспорт растет: кто на самом деле зарабатывает на этом разрыве
В конце октября на одном из подольских элеваторов водитель фуры с двадцатью тоннами семян показывает приемщику накладную: цена за тонну — на 900 гривен ниже, чем была две недели назад, когда он планировал рейс. Рядом, в диспетчерской, логист листает заявки: очередь на разгрузку расписана на три дня вперед, машины идут одна за другой. Парадокс ощущается физически — очередь стоит, а цена падает. И это не локальный эпизод: электронная зерновая биржа фиксирует снижение закупочных цен на подсолнечник по регионам при одновременной активизации экспорта и семян, и масла. Логика подсказывает, что рост спроса на экспорт должен тянуть цену вверх. Реальность пока что тянет ее вниз. Стоит разобраться, откуда берется этот разрыв и кто в нем выигрывает.
Первое объяснение, которое приходит в голову аграрию, — давление переработчиков. И оно имеет основания. Заводы, которые простаивали часть сезона, вышли на рынок с собственными условиями: объемы принимают выборочно, цену держат на нижней границе, а семена берут преимущественно по давальческим схемам, где маржа переработчика защищена, а риск цены лежит на хозяйстве. Когда на приемке одновременно стоят пять-шесть крупных покупателей в одном районе, а альтернативы в виде вывоза за границу у фермера нет, рынок покупателя формируется сам собой. Но сводить все к сговору переработчиков было бы упрощением — они тоже зависят от того, за сколько продадут масло.
Второе объяснение лежит на внешнем контуре. Цена семян в Украине — производная от мировой цены масла и от соотношения спроса и предложения на ключевых рынках. Если пальмовое масло дешевеет, а его запасы в Юго-Восточной Азии растут, подсолнечное масло теряет часть премии к пальмовому — и это автоматически срезает верхнюю планку цены семян. Добавляется давление урожая у конкурентов: Россия и страны ЕС собирают собственный подсолнечник, предложение на мировом рынке расширяется, покупатели масла получают пространство для торга. Экспорт из Украины растет не потому, что цены хорошие, а потому, что надо вывозить собранное — и продавцы масла соглашаются на более низкие контрактные цены, чтобы удержать покупателя. Это рост объемов на фоне падения стоимости, а не вопреки ему.
Третий слой — внутренняя логистика и оборотные средства. Экспорт семян и масла активизировался, но глубоководные порты работают с перегрузкой в пиковые недели, у железной дороги очереди на направлениях к портам, а стоимость фрахта и перевалки съедает часть экспортной маржи. Для трейдера это означает: чтобы сохранить прибыльность партии, надо купить сырье дешевле. Для переработчика — то же самое. Оба они перекладывают логистическое давление на того, кто стоит дальше всего от порта, — на производителя семян. И пока хозяйство не имеет собственных мощностей хранения или альтернативного канала сбыта, оно принимает эту цену.
Кто же на самом деле зарабатывает на разрыве? Разложим на условном примере, обозначив все цифры как иллюстративные. Предположим, тонна семян стоит на внутреннем рынке 18 000 гривен, а тонна масла на экспорте — условно 850 долларов. Из одной тонны семян получается около 440 килограммов масла и 550 килограммов шрота. Если масло идет за границу, а шрот — на внутренний кормовой рынок, переработчик получает выручку из двух потоков, тогда как хозяйство — только из одного. Когда мировая цена масла проседает на 5%, переработчик компенсирует часть потерь шротом и объемом, а производитель семян теряет полные 5% и больше — потому что переработчик закладывает свой риск в цену закупки. Вот где формируется тот самый разрыв: не в сговоре, а в разнице структуры дохода.
Еще один выгодополучатель — экспортер семян. Когда внутренняя цена падает быстрее экспортной, маржа на вывозе сырья растет: купил дешево дома, продал по внешнему контракту. Именно поэтому экспорт семян активизируется синхронно с падением внутренних цен — это не признак здорового спроса, а сигнал арбитража. Государство в этой схеме получает валютную выручку, но теряет добавленную стоимость, которую могло бы получить от переработки внутри страны.
Что из этого следует для владельца хозяйства? Первое: падение цены при росте экспорта — не временная аномалия, а структурная особенность рынка, где производитель сырья стоит в самом слабом звене цепи. Второе: ориентироваться только на внутреннюю закупочную цену недостаточно — стоит держать в поле зрения мировую цену масла и динамику пальмового, потому что именно они задают потолок. Третье: разрыв между ценой семян и ценой масла — это и есть та маржа, за которую стоит торговаться, в частности через прямые контракты с переработчиками, давальческие схемы с фиксированной долей масла или кооперацию соседних хозяйств для формирования партий, достаточных для прямых переговоров. У кого есть хранение и время — может переждать пик предложения; у кого нет — продает в худшей точке цикла. На разрыве зарабатывает тот, кто видит всю цепь, а не только свою накладную на элеваторе.
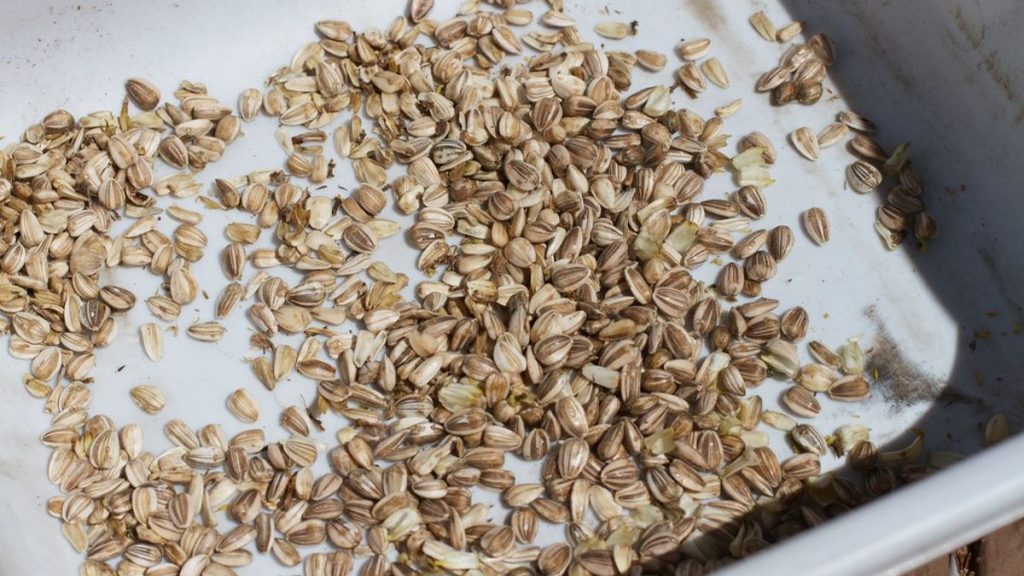
Фото: cogdogblog, CC BY 2.0
